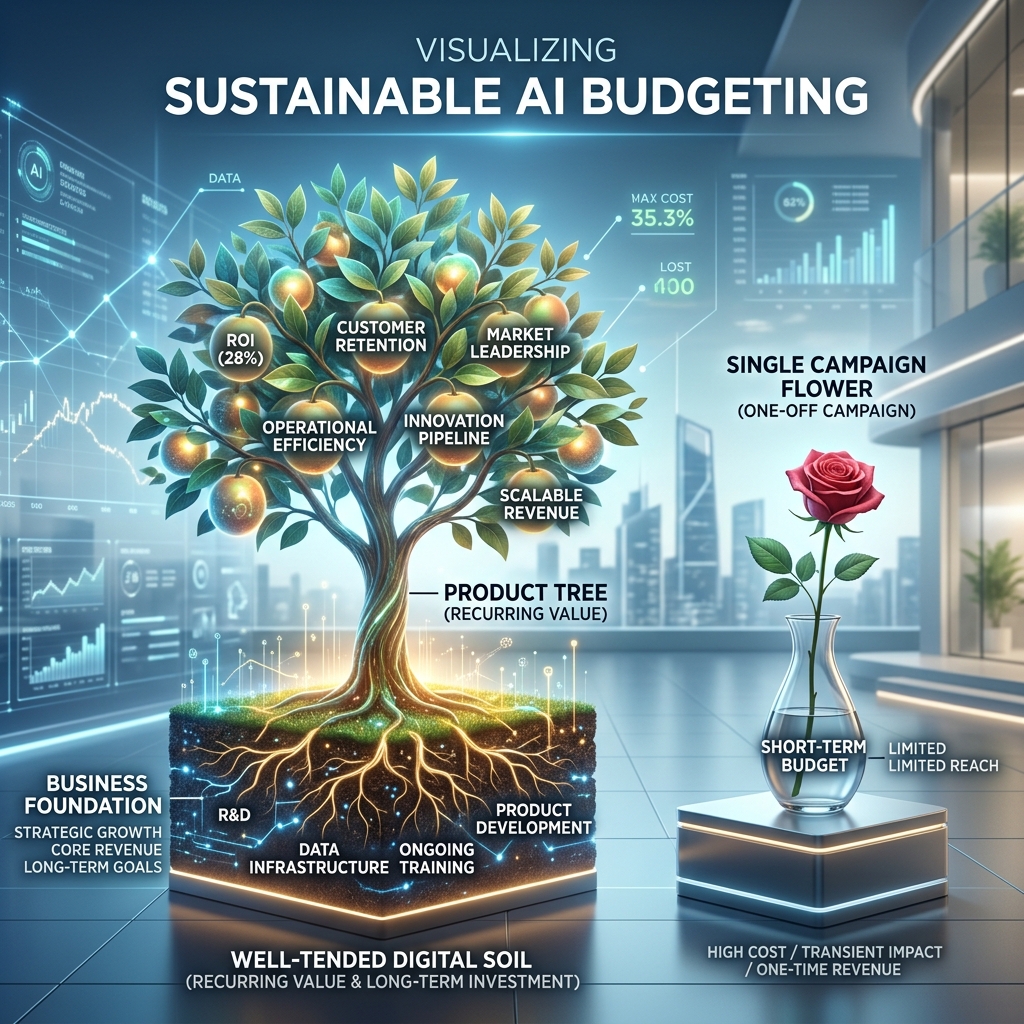
نظام الذكاء الاصطناعي ليس مشروعًا يُسلّم ثم يُغلق، بل هو منتج يُدار باستمرار. تتفاوت تكاليفه تبعًا للاستخدام، ويتطلب تقييمًا متواصلًا، ويتدهور أداؤه إذا لم يُصان، ويحتاج إلى التطور مع تغير طبيعة العمل أو البيانات أو مزود النموذج. إن تخصيص ميزانية له كحملة إعلانية - بند محدد، تاريخ محدد، ومخرجات محددة - هو أضمن طريقة لفشله في السنة الثانية.
يُفسر هذا بعض حالات التخلي التي رصدها السوق: تتوقع شركة غارتنر إلغاء أكثر من 401 تريليون مشروع ذكاء اصطناعي قائم على الوكلاء قبل نهاية عام 2027، وأحد الأسباب الثلاثة التي ذكرتها هو ارتفاع التكاليف. ليس الأمر أن التكاليف ترتفع بشكل صاروخي دون سبب، بل إنها لم تكن متوقعة.
رحيل | المحتويات | تكرار |
|---|---|---|
بناء | التحليل، التصميم، التكامل، النشر | مرة واحدة |
استهلاك | تكلفة تنفيذ النموذج لكل عملية، مع مراعاة فترات الذروة وإعادة المحاولات | شهريًا، متغير |
تقدير | قم بتحديث مجموعة حالات الاختبار وتشغيلها | يكمل |
عملية | المراقبة، الحوادث، التعديلات | شهريا |
تطور | التغييرات في الأعمال التجارية والنموذج واللوائح | ربع سنوي |
رحيل استهلاك هذا ما يُخالف المقارنة مع البرمجيات التقليدية. فتكلفة نظام تخطيط موارد المؤسسات (ERP) ثابتة سواءً استُخدم بكثرة أو قليلاً، بينما تختلف تكلفة النظام الذي يعتمد على نماذج اللغة. كما أن الاستخدام الفعلي ليس مثالياً، إذ يشمل عمليات إعادة المحاولة، والسياقات الطويلة، والذروات الموسمية، والاستعلامات غير المُجدية.
رحيل تقدير إنه البند الذي لا يُدرج في الميزانية، ومع ذلك فهو الذي يحدد ما إذا كان النظام سيظل يعمل بعد عام من الآن. إن صيانة مجموعة الحالات مع إجاباتها الصحيحة وتشغيلها في كل مرة يحدث فيها تغيير ما هو عمل متكرر، وليس مهمة أثناء مرحلة الإنشاء.
السؤال الصحيح في وضع الميزانية ليس كم تبلغ تكلفة المشروع، بل هو كم تبلغ تكلفة حل القضية؟, مقارنة بما يكلفه اليوم.
تتضمن هذه العملية الحسابية ثلاثة مكونات يجب فصلها:
التكلفة المباشرة لكل عملية تنفيذ. ما يستهلكه النموذج، بما في ذلك المحاولات الفاشلة.
تكلفة الإشراف. إن وقت الشخص الذي يقوم بالتحقق، والذي لا يختفي: بل يتم تقليله.
تكلفة الأخطاء. إعادة العمل، والشكاوى، والتصحيحات. إنه الجانب الأكثر إغفالاً، ومع ذلك فهو يحدد ما إذا كان المشروع مربحاً أم لا.
يبدو النظام الذي يحلّ حالةً بتكلفة 0.40 يورو، مقارنةً بـ 3 يورو للعملية اليدوية، نجاحًا واضحًا. مع ذلك، إذا تطلّب 20% حالةً تصحيحاتٍ لاحقةً بتكلفة 5 يورو لكلّ تصحيح، فإنّ التكلفة الفعلية تختلف. إنّ حساب هذه التكلفة مسبقًا هو ما يميّز دراسة الجدوى عن مجرّد التوقّع.
تتضمن هذه الحسابات بعض الأخبار الهيكلية الجيدة: فقد انخفضت تكلفة الاستدلال بشكل كبير - إذ وثّقت دراسة ستانفورد HAI انخفاضًا يزيد عن 280 ضعفًا لنظام مكافئ لـ GPT-3.5 بين نهاية عام 2022 ونهاية عام 2024 - مما يعني أن حالة غير مجدية اقتصاديًا اليوم قد تصبح مربحة العام المقبل دون أي جهد. من المفيد توثيقها ومراجعتها بدلًا من تجاهلها تمامًا.
تقدير الاستهلاك باستخدام بيانات تجريبية. تعتمد المرحلة التجريبية على حالات مختارة، وسياقات قصيرة، وحجم منخفض. ويتضاعف الإنتاج مع كل هذه العوامل الثلاثة. والقاعدة العامة هي الاستقراء بهامش واسع والقياس من اليوم الأول الفعلي.
عدم وضع ميزانية لتطوير النموذج. يقوم الموردون بإيقاف إصدارات معينة، وتغيير الأسعار، وتعديل سلوك النظام. كل تغيير من هذه التغييرات يتطلب إعادة تقييم، وأحيانًا تعديلات. في حال عدم توفر التمويل، يبقى النظام عالقًا على إصدار قديم حتى يصبح غير متاح.
تعامل مع أعمال الصيانة كحوادث طارئة. يتطلب النظام ذو المكونات الاحتمالية مراجعة دورية حتى في حال عدم وجود أعطال ظاهرة، لأنه قد يتدهور دون ظهور أخطاء واضحة. وبدون هذه المراجعة، يكتشف العميل هذا التدهور.
إنّ الصيغة الناجحة ليست ميزانية واحدة، بل ثلاثة قرارات متتالية مع نقاط خروج:
إن عرض الاجتماعات الثلاثة منذ البداية يغير مسار الحوار داخل اللجنة. فالمدير المالي يكون أكثر تقبلاً للنفقات المتكررة المخطط لها من أي مفاجأة في السنة الثانية.
يتوافق نموذجنا لإثبات المفهوم، الذي يمتد لأربعة أسابيع، تمامًا مع المرحلة الأولى: إطار زمني قصير، ونطاق محدود، وقرار مدروس في النهاية، كما نوضح في مطهر الطيار
قبل الموافقة على الاستثمار، يوجه سؤال واحد النقاش: ما هي التكلفة الإجمالية للسنة الثالثة، بما في ذلك الاستهلاك والتقييم والتشغيل والتطوير؟
إذا كان المشروع يحمل رقماً للسنة الأولى فقط، فهذا يعني أنه لم يُدرج في الميزانية، بل هو في مرحلة البدء فقط. والمشاريع التي تبدأ دون أي خطة تشغيلية هي تحديداً تلك التي تظهر في إحصائيات التخلي عن المشاريع.
يتألف النموذج من خمسة عناصر: الإنشاء (مرة واحدة)، والاستهلاك لكل تنفيذ (شهريًا ومتغيرًا)، والتقييم المستمر للأداء، والتشغيل والمراقبة، والتكيف مع التغيرات في الأعمال أو النموذج أو اللوائح. إن تخصيص ميزانية للإنشاء فقط يضمن حدوث مشاكل في السنة الثانية.
تكلفة حل كل حالة، مقارنةً بتكلفة العملية الحالية. ينبغي أن يشمل ذلك استهلاك الموارد المباشر مع إعادة المحاولات، ووقت الإشراف البشري الذي لا يختفي ولكنه يقل، وتكلفة الأخطاء: إعادة العمل، والمطالبات، والتصحيحات.
لأنها تُقدّر باستخدام بيانات تجريبية، والتي تعتمد على حالات مختارة، وسياقات قصيرة، وحجم منخفض. وتشير غارتنر إلى ارتفاع التكاليف كأحد الأسباب الثلاثة التي تجعلها تتوقع إلغاء أكثر من 401 تريليون مشروع ذكاء اصطناعي وكيل قبل نهاية عام 2027.
التقييم المستمر: يتضمن هذا التقييم تحديث مجموعة حالات الاختبار مع إجاباتها الصحيحة، وتشغيلها كلما طرأ تغيير على النموذج أو التعليمات أو الإعدادات. هذا عمل دوري، وهو ما يحدد ما إذا كان النظام سيظل يعمل بكفاءة بعد عام من الآن.
ليس بالضرورة. فقد انخفضت تكلفة الاستدلال بأكثر من 280 ضعفًا بين نهاية عام 2022 ونهاية عام 2024، وفقًا لمركز ستانفورد لتحليل الذكاء البشري (HAI)، لذا فإن الحالات التي تبدو غير قابلة للتطبيق اليوم قد تصبح قابلة للتطبيق العام المقبل دون أي تغييرات. من المفيد تسجيل الحسابات ومراجعتها دوريًا.
في ثلاثة قرارات متتالية مع نقاط خروج: استكشاف لمدة أربعة أسابيع بميزانية مغلقة وعتبة قرار، وبناء محدود النطاق مع تصميم تصريح كامل وإمكانية التتبع، وبند تشغيلي سنوي متكرر.
هل تعلم كم سيكلف نظام الذكاء الاصطناعي الخاص بك في السنة الثالثة؟ نقوم بحساب تكلفة الوحدة، والاستهلاك المتوقع، ونفقات التشغيل قبل أن تكتشفها في مراجعة الميزانية. لنتحدث →